Bank nie chce zwrócić pieniędzy po phishingu? Wyrok TSUE
TSUE orzekł, że bank musi co do zasady szybko zwrócić środki po nieautoryzowanej transakcji. Sprawdź, co zrobić po phishingu i kiedy bank może żądać zwrotu.
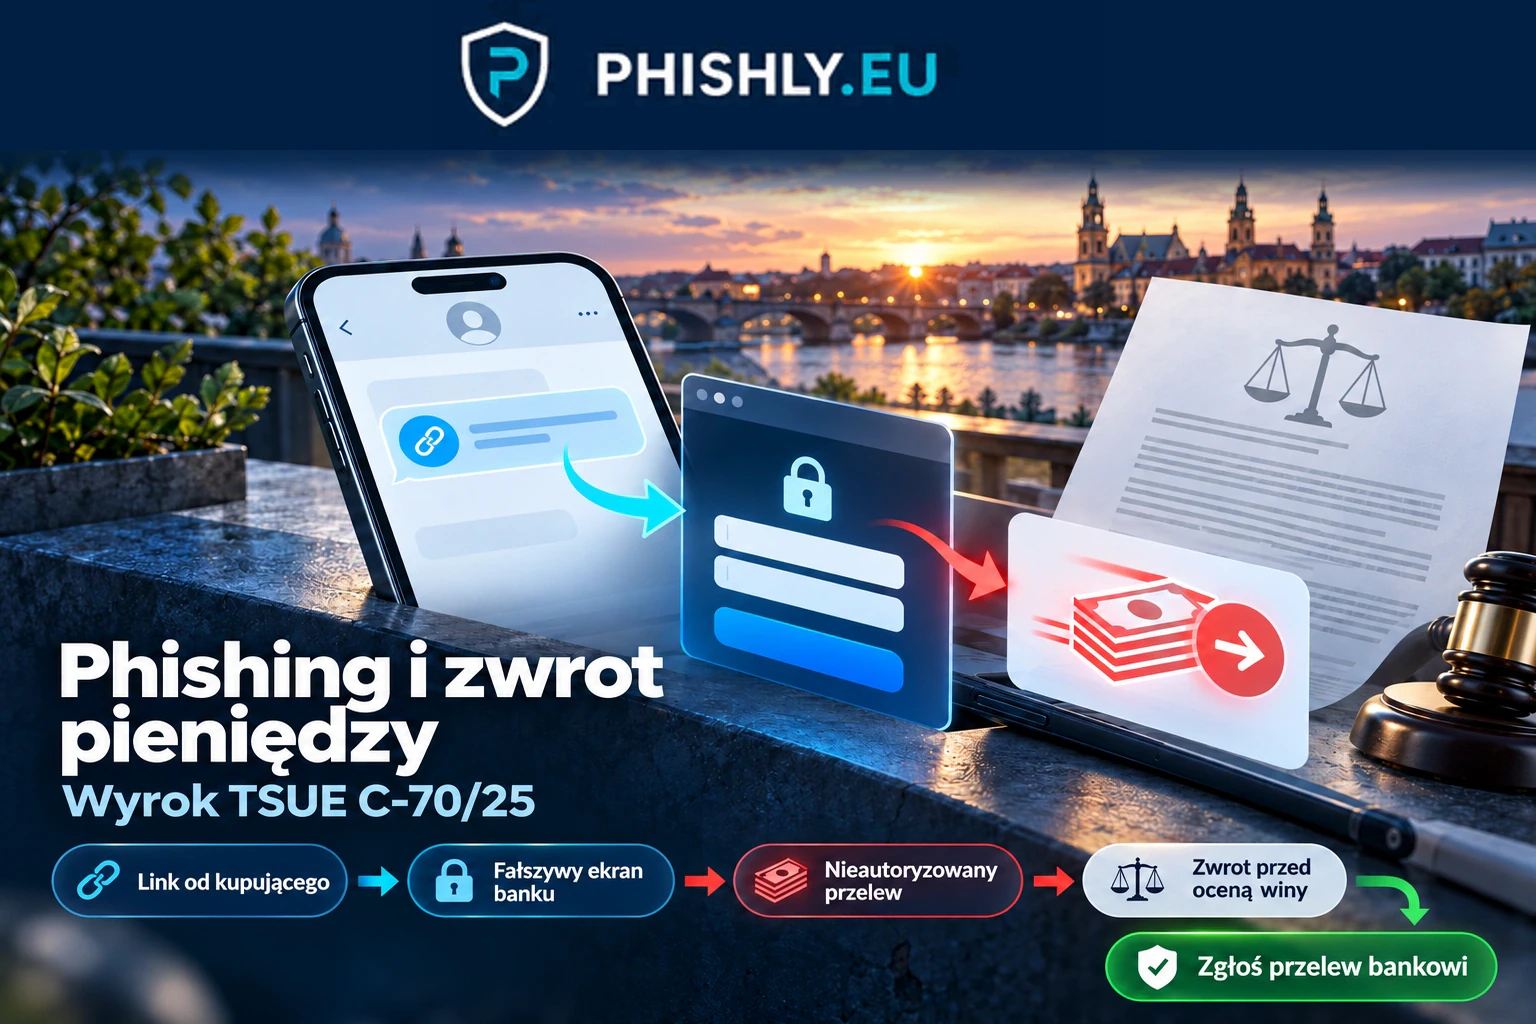
15 października 2026 r. Trybunał Sprawiedliwości UE wydał wyrok dotyczący klientki polskiego banku, która po kliknięciu w link od fałszywego kupującego straciła pieniądze z rachunku. Bank odmówił zwrotu, zarzucając jej rażące zaniedbanie. TSUE uznał, że taki zarzut sam w sobie nie pozwala wstrzymać bezzwłocznego zwrotu nieautoryzowanej transakcji. Jeśli spotkała Cię podobna sytuacja, niezwłocznie zgłoś bankowi konkretny przelew i zabezpiecz konto.
Jak fałszywy kupujący doprowadził do przelewu
Według komunikatu TSUE z 15 października osoba podszywająca się pod kupującego przesłała sprzedającej link do rzekomego potwierdzenia sprzedaży na platformie internetowej. Po jego otwarciu kobieta trafiła na stronę przypominającą witrynę banku i wpisała dane logowania. Osoba trzecia wykorzystała je do przelewu na swój rachunek kwoty odpowiadającej około 700 euro.
Przykład poglądowy — nie cytat z wiadomości w sprawie C-70/25:
„Chcę kupić Twój przedmiot. Otwórz link, żeby potwierdzić sprzedaż i odebrać pieniądze”.
W tym przypadku zagrożenie zdradzało połączenie trzech elementów: linku przysłanego przez rzekomego kupującego, przekierowania do podrobionej strony banku i żądania danych logowania w trakcie potwierdzania sprzedaży.
To phishing, czyli wyłudzanie danych przez podszywanie się pod zaufaną usługę. Takie imitacje ekranów opisuje też PHISHLY w materiale o fałszywych stronach logowania do banków.
Co dokładnie orzekł TSUE o zwrocie pieniędzy
Klientka zgłosiła nieautoryzowany przelew bankowi następnego dnia. Bank odmówił zwrotu, uznając, że nie chroniła danych uwierzytelniających i dopuściła się rażącego zaniedbania. Spór trafił przed Sąd Rejonowy w Koszalinie, który skierował pytanie do TSUE w sprawie C-70/25.
Trybunał wyjaśnił, że dostawca usług płatniczych ma co do zasady zwrócić kwotę nieautoryzowanej transakcji bezzwłocznie, najpóźniej do końca następnego dnia roboczego po uzyskaniu informacji o niej. Sam zarzut rażącego zaniedbania nie wystarcza, by odmówić tego zwrotu. Wyjątek dotyczy uzasadnionego podejrzenia oszustwa popełnionego przez klienta, którego podstawy bank pisemnie przekazuje właściwemu organowi.
Ważne rozróżnienie: zwrot na tym etapie nie przesądza o ostatecznej odpowiedzialności. Bank może później dochodzić pokrycia straty, ale musi wykazać umyślne naruszenie obowiązków lub rażące zaniedbanie klienta. Podobny problem oceny działań osoby zmanipulowanej pojawia się w analizie Rzecznika Finansowego dotyczącej kodów SMS i zgody na operację.
Co zrobić po linku od fałszywego kupującego
Dostałeś podejrzany link: zgłoś podejrzaną stronę do CERT Polska przez incydent.cert.pl.
Wpisałeś dane bankowe: skontaktuj się niezwłocznie z bankiem przez numer podany na karcie lub oficjalnej stronie banku. Zmień hasło do bankowości i włącz weryfikację dwuetapową.
Z rachunku zniknęły pieniądze: zgłoś bankowi nieautoryzowaną transakcję. Stratę zgłoś również Policji.
Czego nie robić po odmowie banku
Nie zakładaj, że samo stwierdzenie banku o rażącym niedbalstwie ostatecznie zamyka sprawę. Wyrok C-70/25 rozdziela obowiązek wstępnego zwrotu od późniejszego ustalenia odpowiedzialności, a określenie „nieautoryzowana transakcja” wymaga, by rzeczywiście nie wyrażono zgody na daną operację.
Najczęstsze pytania
Czy bank musi zwrócić pieniądze skradzione po phishingu, jeśli zarzuca mi rażące niedbalstwo?
Według wyroku TSUE w sprawie C-70/25 samo powołanie się na rażące zaniedbanie klienta nie pozwala bankowi odmówić bezzwłocznego zwrotu nieautoryzowanej transakcji. Wyjątek jest związany z uzasadnionym podejrzeniem oszustwa klienta i pisemnym poinformowaniem właściwego organu.
Ile czasu ma bank na zwrot pieniędzy po zgłoszeniu nieautoryzowanej transakcji?
Co do zasady bank powinien zwrócić kwotę bezzwłocznie, nie później niż do końca następnego dnia roboczego po uzyskaniu informacji o transakcji, przy spełnieniu przesłanek opisanych przez TSUE.
Czy bank może później zażądać oddania zwróconych pieniędzy?
Tak, w stosownych przypadkach bank może później dochodzić pokrycia straty, jeżeli udowodni umyślne naruszenie obowiązków lub rażące zaniedbanie klienta.
Co zrobić, gdy podałem dane bankowe na stronie otwartej z linku od kupującego?
Zadzwoń do banku pod numer z karty albo jego oficjalnej strony internetowej i zmień hasło; fałszywą stronę zgłoś przez incydent.cert.pl.
Źródła
- TSUE — komunikat prasowy nr 147/26 dotyczący sprawy C-70/25 — Komunikat z 15 października 2026 r. dotyczący nieautoryzowanego przelewu po phishingu, obowiązku zwrotu środków oraz późniejszej odpowiedzialności klienta.
- TSUE — sprawa C-70/25 — Rejestr sprawy wszczętej na pytanie Sądu Rejonowego w Koszalinie.
Jak działa ta technika?
Wyjaśniamy krok po kroku, jak działa atak i jak go zatrzymać: Phishing – co to jest? Definicja, przykłady i jak się chronić.